Dans la famille Souverain, je voudrais le ...

En 2026, le cloud souverain n'est plus seulement un sujet de tribune. C'est un marché qui s'est structuré et qui tend encore à croître d'année en année. Il se construit pour l'instant autour de trois grandes familles d'acteurs aux positionnements différents, mais complémentaires puisque répondant ni aux mêmes contraintes ni aux mêmes enjeux (ce qui fait la force de l'un est souvent l'angle mort de l'autre). Il existe autant de réalités que de cas d'usage, de contraintes réglementaires, de budgets etc.
Un binarisme qui ne tient plus
Il serait trop simple d'opposer cloud souverain et non souverain. C'est trop générique pour être pertinent et trop figé pour rendre compte de la mutation du marché. Trois grandes familles ont émergé, avec des positionnements fondamentalement différents, non pas d'un point de vue marketing mais juridique et opérationnel.
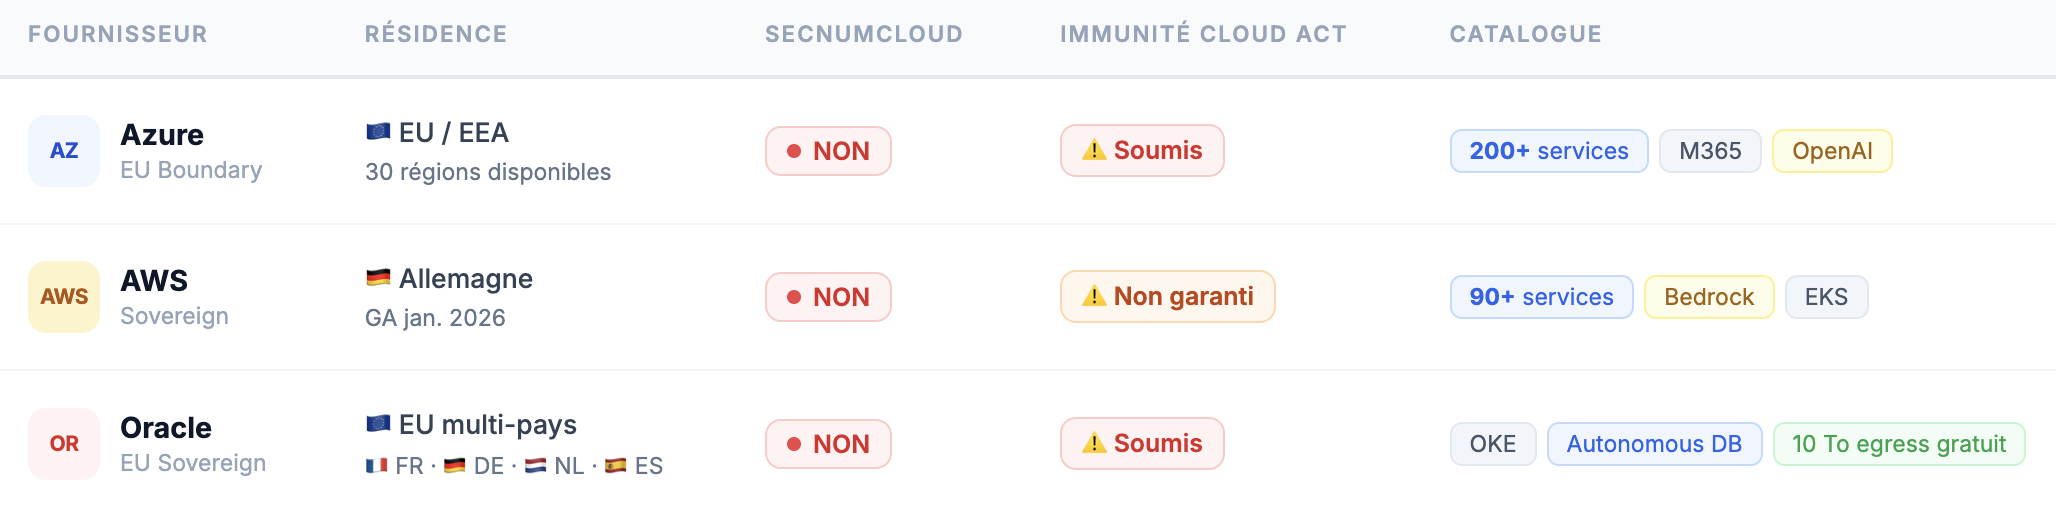
La première famille rassemble les acteurs natifs européens, OVHcloud, Outscale, Cloud Temple, Scaleway, NumSpot. Capital européen, opérations localisées en France ou en UE, personnel non soumis à une législation étrangère, ils cochent toutes les cases de SecNumCloud 3.2 (Scaleway et NumSpot sont en cours d'obtention de la qualification).
Sur le terrain de la souveraineté au sens juridique du terme, les acteurs natifs européens sont aujourd’hui les plus transparents sur ce qu’ils couvrent réellement. Capital européen, opérations localisées en France ou en UE, personnel non soumis à une législation étrangère, cadre SecNumCloud déjà obtenu ou en cours d’obtention, leur promesse est aussi celle qui présente, à ce stade, le moins d’ambiguïté. Si l’enjeu principal est la robustesse juridique, ce sont eux qui offrent aujourd’hui le plus de cohérence entre le récit commercial et la réalité opérationnelle. C'est un autre débat quand on ajoute critères comme la richesse du catalogue, les services managés ou les briques IA.
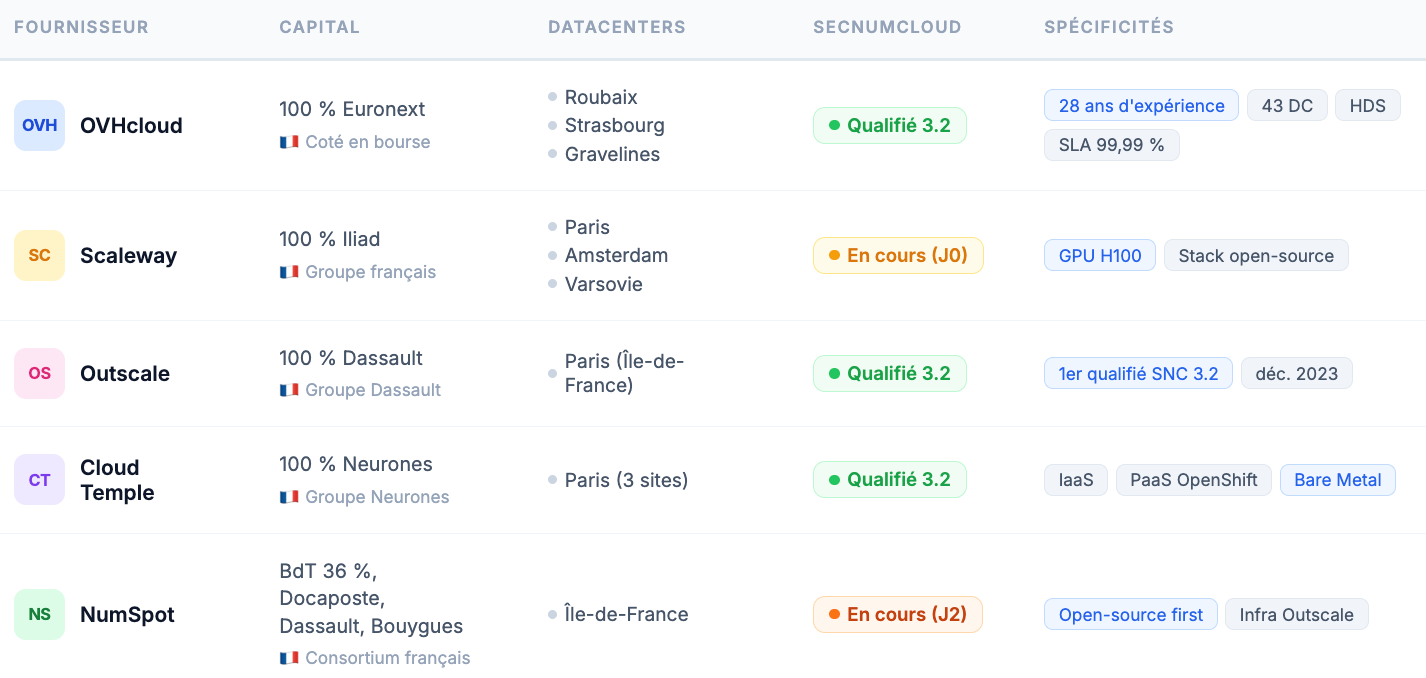
La deuxième famille est celle des offres hybrides, avec S3NS et Bleu en figures de proue. Leur promesse repose sur une équation ambitieuse, combiner la puissance fonctionnelle de technologies américaines avec un cadre opérationnel français. S3NS a déjà obtenu la qualification SecNumCloud 3.2 en décembre 2025. Bleu reste engagé dans le processus, au jalon 1.
Ces acteurs seront particulièrement observés, parce qu’ils se situent au point de friction le plus stratégique du marché. Ils cherchent à rapprocher ce que l’on a longtemps présenté comme antinomique, un haut niveau de conformité et une vraie profondeur de services. Leur intérêt dépasse donc leur seul positionnement commercial. Ils obligent à reformuler la question. Il ne s'agit plus simplement de savoir si une offre est souveraine ou non, mais jusqu’où peut aller une souveraineté opérationnelle fondée sur une technologie non européenne.
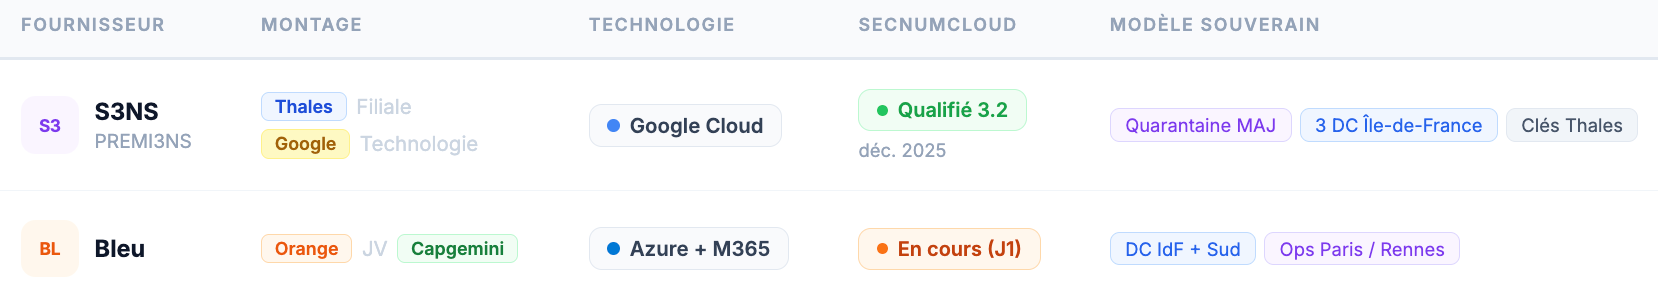
La troisième famille regroupe les hyperscalers à résidence européenne, comme Azure EU Boundary, AWS Sovereign ou Oracle EU. Ces offres mettent l’accent sur la localisation des données en Europe, tout en conservant une profondeur de catalogue et une maturité opérationnelle que le marché leur reconnaît largement. En revanche, aucune démarche SecNumCloud n’est, à ce jour, identifiée sur ce périmètre, et l’exposition aux lois extraterritoriales américaines demeure entière.
C’est là que se situe leur ligne de partage. Sur le plan fonctionnel, leur puissance est incontestable, sur le plan juridique, la promesse n’est pas de même nature. Une résidence européenne ne vaut pas immunité face aux législations extraterritoriales. Autrement dit, ces offres restent hautement pertinentes dans de nombreux contextes, mais leur champ de pertinence ne recouvre pas celui des environnements les plus sensibles
Parlons peu, parlons tarifs
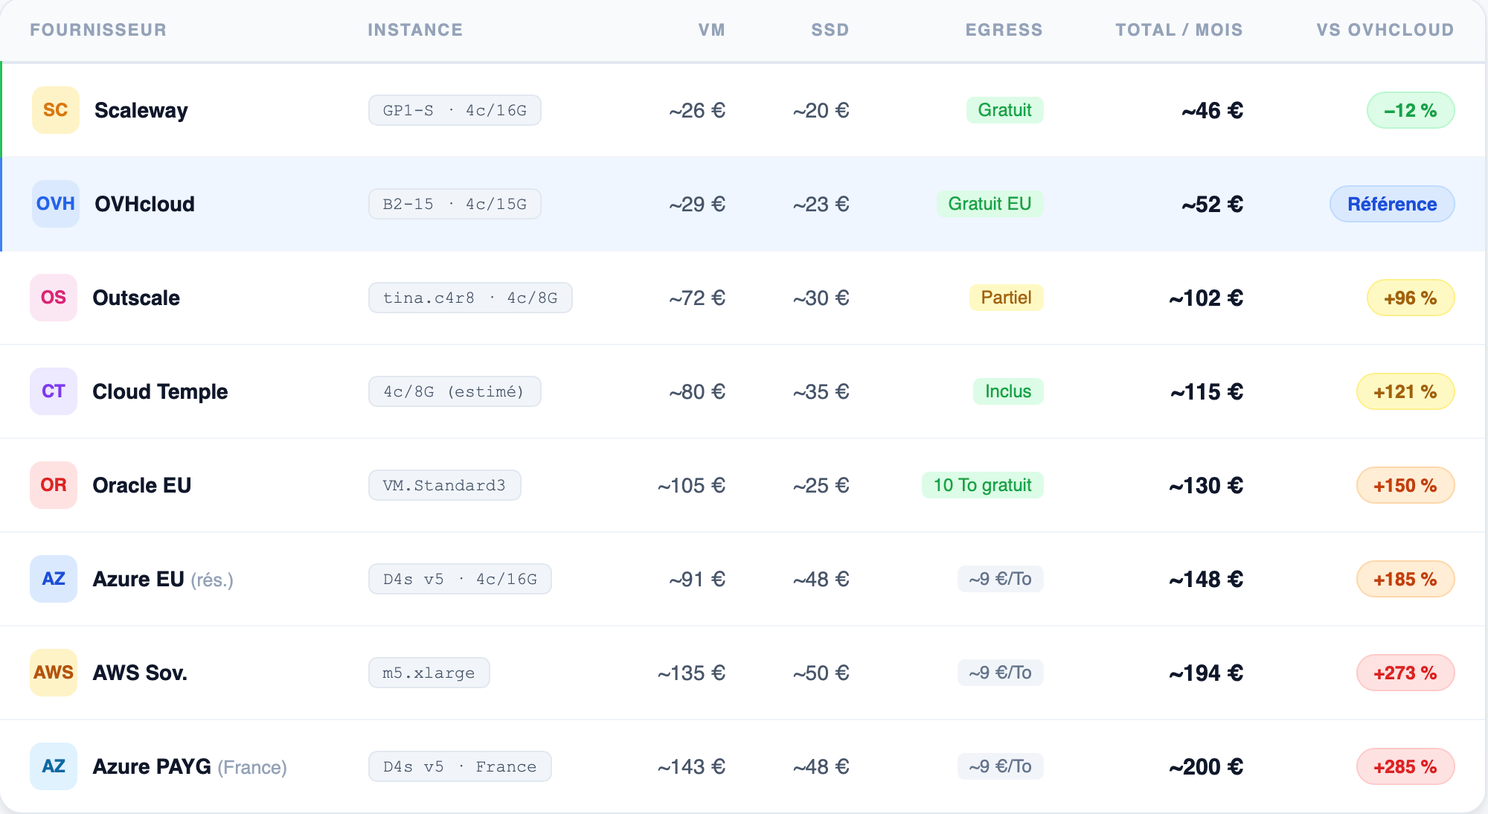
Sur une configuration standard de type « VM 4 vCPU, 500 Go SSD, 1 To d’egress », le cloud souverain n’apparaît pas nécessairement plus coûteux que les autres offres, contrairement à une idée largement répandue. Les acteurs européens les plus compétitifs sont aussi ceux qui proposent le niveau de souveraineté juridique le plus élevé. Autrement dit, la souveraineté n’est pas, en soi, le principal facteur de surcoût. Ce qui pèse réellement dans l’équation, c’est plutôt la combinaison entre profondeur de catalogue, dépendance à un écosystème donné et coûts périphériques souvent sous-estimés
Ces coûts périphériques méritent par ailleurs d'être explicités. L'egress (la facturation du trafic sortant) est le premier poste sous-évalué. Là où OVHcloud et Scaleway l'offrent gratuitement en zone EU, AWS et Azure le facturent autour de 0,09 €/Go. Pour une infrastructure produisant 50 To de trafic sortant mensuel, l'écart représente 4 500 €/mois, soit 54 000 € sur un an. Le support premium constitue un autre poste oublié. Chez AWS et Azure, il peut représenter à lui seul entre 3 et 10 % du spend mensuel. Autant de coûts invisibles dans les comparaisons de façade, mais bien présents sur la facture finale.
Alors, quel est le meilleur cloud souverain ?
La question est légitime. En revanche, il n’existe pas de vérité générale, ni de classement définitif. Ce que le marché propose aujourd’hui, ce sont des réponses différentes à des contraintes elles-mêmes différentes. Le sujet ne se résume ni au droit, ni à la technique, ni au budget, il engage à la fois les dépendances existantes, les exigences réglementaires, les arbitrages économiques et les trajectoires métier. Vouloir y répondre une bonne fois pour toutes au profit d’un seul fournisseur ou d’une seule doctrine reviendrait donc à simplifier à l’excès une réalité qui ne l’est pas.
C'est pour cela que nous tenterons d'apporter quelques éléments de réponse dans notre prochain article comparatif des trois grandes familles.